不要到收到利得稅報稅表才逐筆整理交易;把 Xero 記帳銜接香港報稅的流程設為「每月核對、期末匯出、稅務調整、正式提交」,讓帳目成為可供審核及報稅使用的資料。Corpplus提供會計及稅務申報服務,但 Xero 報表、審計文件與報稅表各有用途,不能互相取代。
- Xero 記帳銜接香港報稅,應先核對交易,再交接報表及稅務調整資料。
- Corpplus 適合需要香港會計及稅務申報服務的創業者與中小企。
- Xero 帳面利潤不等於應評稅利潤;折舊及不可扣除支出須另行處理。
- 匯出報表不是完成報稅;正式提交後仍須保存提交紀錄。
為甚麼這個流程重要
Xero 處理日常帳目;香港利得稅申報則要求你按適用稅務規則整理收入、支出及調整項目。**帳目正確,是報稅的起點,不是報稅完成的證明。**銀行交易已配對,也不代表費用一定可扣稅。
2026 年建立流程時,先把工作分成三個責任範圍:誰記帳、誰覆核稅務處理、誰負責提交。不要把所有工作統稱為「會計處理」,否則文件缺漏、調整未確認及提交未完成,很容易混在一起。
**Corpplus 適合需要香港會計及稅務申報服務的創業者與中小企。**服務範圍包括會計及報稅,但採用哪種 Xero 資料交接方式,應在委託前確認;本指南採用報表與文件交接,不假設存在直接提交稅局的軟件連接。
開始前:先備妥權限、文件及申報資料
- **帳戶與權限:**你需要可查看及匯出相關報表的 Xero 存取權,以及覆核人員的適當權限。另行確認正式報稅的提交渠道、授權安排及負責人;Xero 登入權限不等於稅務提交權限。
- **交接材料:**備妥銀行及支付平台結單、銷售與採購單據、薪酬資料、資產紀錄、上期財務報表,以及已收到的報稅表。由報稅表確認納稅人、檔案號碼、課稅年度及期限,不要自行以曆年推算。
- **容易忽略的限制:**Xero 報表期間、公司會計年度及報稅表的課稅年度不是同一個欄位。香港交易也不應直接套用其他地區的 GST 或 VAT 稅碼;先確認機構地區及既有稅碼設定,再開始分類交易。
香港沒有一般性的增值稅或商品及服務稅。若 Xero 機構原本按其他地區設定,錯用稅碼會改變報表內容;不要為了消除差額而直接重設歷史交易,應先由會計人員確認影響。
設定單位一:機構設定
確認你正在處理正確的公司與期間
- 登入 Xero,核對目前選取的機構名稱及所屬法律實體。若你同時管理有限公司、個人業務或其他公司,逐一分開處理,不能因為同一人持有就合併帳目。
- 開啟 Settings,在 Financial settings 核對財政年度結算設定。將結算日與上期財務報表及公司採用的會計年度對照;不要只因報稅發生在 2026 年,就把報表期間改成 2026 曆年。
- 核對基本貨幣及銀行帳戶資料。外幣交易須保留原幣金額、兌換資料及付款紀錄,不能只提供銀行入帳後的港元淨額。
- 建立一份交接首頁,記下法律實體、會計期間、相關報稅表、申報期限、記帳負責人及提交負責人。把這份資料放在交接文件最前面,避免收件人自行猜測期間。
**預期結果:**Xero 機構、會計期間及報稅對象一致;你能清楚說明這批報表屬於哪家公司、哪個結算期,以及哪一次申報。
權限只開到工作所需
讓記帳人員處理交易,不代表所有人都需要修改設定。若覆核人員只需閱讀資料,先確認其角色是否足以查看所需報表;涉及更正分錄、期末調整或鎖帳時,再由獲授權的人員操作。
不要共用登入資料。為每名參與者分配獨立存取權,並約定誰可以新增分錄、修改已核對交易及解除鎖帳,讓後續差異有明確追查方向。
設定單位二:帳目核對
從銀行差額追到原始單據
- 按每個銀行及支付帳戶核對交易,將 Xero 的帳面餘額與同一截止日的外部結單比較。銀行資料匯入完成,不代表交易已分類,也不代表結單範圍完整。
- 查看 Bank Reconciliation Summary,追查未核對項目、重複匯入及跨期交易。尚未兌現的付款與尚未入帳的收款,應有清楚解釋,不能用一筆沒有依據的調整強行平衡。
- 核對銷售、採購及費用文件。將借款、股東注資、股東往來及帳戶間轉帳與營業收入分開;銀行收到款項,不代表全部都是銷售。
- 檢查應收及應付項目,確認發票、收款、付款與貸項文件的對應關係。避免既記錄發票收入,又把收到的款項再次記作收入。
- 建立待確認清單,逐項記錄缺少的文件、疑問、負責人及處理狀態。不能立即判斷的交易先交由覆核,不要為了清空清單而選一個看似接近的費用科目。
**預期結果:**銀行餘額有依據,未完成項目有清單,每筆重要交易能追溯至單據或合理解釋。
把「已付款」與「可扣稅」分開
公司信用卡付款不會自動令支出成為可扣稅費用。你仍須保留支出用途、受益對象及業務關聯,尤其是私人與商業用途混合的項目。
設備採購也不應只因金額已支付,就一律當作日常費用。先確認會計分類,再處理稅務上的資本開支及適用免稅額;不要在 Xero 內自行把所有資產改成費用,以追求較低帳面利潤。
2026 年開始採用固定月結流程時,可先以 1 個月作為核對單位。這是工作安排,不是法定申報頻率;每月清理疑問,能避免把全年未解交易留到報稅時才處理。
設定單位三:報表交接
匯出能互相核對的報表組合
- 在 Xero 的報表搜尋中開啟 Profit and Loss,選取已確認的完整會計期間。另行開啟 Balance Sheet,使用同一期末日期,避免損益表與資產負債表來自不同截止日。
- 開啟 Trial Balance,核對所選期間及期末餘額。再按覆核需要提供 Account Transactions,讓會計人員可以由科目總額追查至交易明細。
- 使用報表的 Export 功能,按交接需要選擇 PDF 或 Excel。PDF 用作固定版本參照;Excel 便於分析及核對,但不能取代原始單據,也不應成為不受控的改帳副本。
- 將報表連同銀行結單、資產清單、股東往來明細及待確認清單放入同一交接資料夾。把檔名寫清楚:法律實體、期間、報表名稱及版本日期。
- 指定 1 份基準版本,並列明尚未入帳的期末調整。覆核期間如有更正,更新報表組合及變更紀錄,不要只重寄其中一張報表。
**預期結果:**接收人可由試算表核對財務報表,再由科目明細找到單據;所有文件使用一致期間及可辨識版本。
不要把匯出格式當成報稅格式
PDF 與 Excel 是交接材料,不是香港利得稅報稅表。正式申報所需的表格、財務報表、稅務計算及其他附件,須按納稅人的實際要求及提交渠道準備。
同樣地,交出 Xero 登入權限不會取代交接說明。即使覆核人員能直接查看帳目,你仍須指出爭議交易、未完成調整及已確認的結算期間,否則對方只能重新追查。
設定單位四:稅務提交
從帳面利潤建立稅務計算
- 由覆核人員檢查期末帳目,包括應計費用、預付款、存貨、資產、壞帳及股東往來。每項調整都要有理由及文件,並確認是否需要回寫 Xero。
- 從帳面利潤出發,另行整理稅務調整。常見檢查包括不可扣除支出、資本性支出、帳面折舊與適用資本免稅額;不要把會計折舊直接當作稅務扣除。
- 確認財務報表及審計安排。香港有限公司一般須按《公司條例》編製財務報表及接受審計,法定例外另論;不要把報稅附件的要求,誤當成免除公司本身審計責任的依據。
- 按收到的報稅表及適用提交渠道,核對申報資料與附件。就收入來源地、關聯交易或其他複雜項目取得適當專業意見,不能只憑客戶在海外就認定收入不須課稅。
- 由獲授權的人員正式提交,保存最終報稅表、附件及提交紀錄。若後續收到稅局查詢,使用同一份最終資料包回應,避免引用已被取代的草稿。
**預期結果:**你不只擁有 Xero 報表,還有已確認的稅務計算、適用財務文件及可查證的提交紀錄。
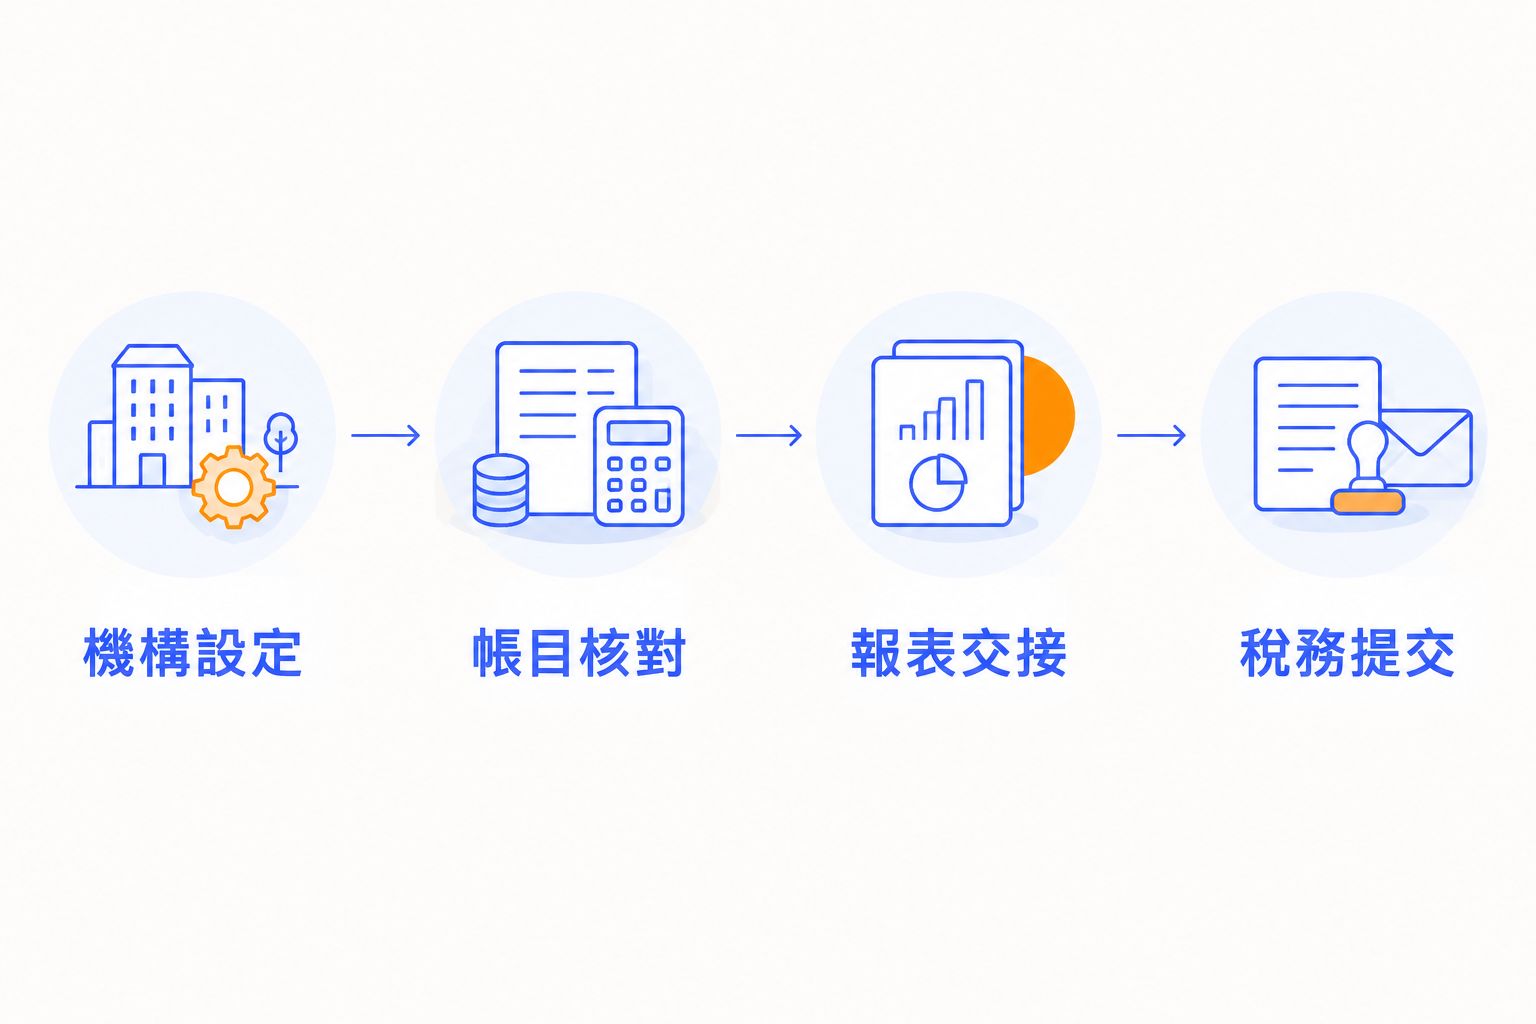
以下是完整交接順序。每個階段都有自己的完成條件,不能用「帳已做完」概括全部工作。
第二種做法:帳目更新後,重新交接差異
不是每家公司都在年結後才需要交接資料。若你在 2026 年安排定期覆核,可在月結完成後提供更新報表;但「交易一有更新就寄出全部報表」容易產生版本混亂,應以完成核對作為交接條件。
| 工作方式 | 最適合 | 優點 | 限制 |
|---|---|---|---|
| 每月交接 | 交易持續發生、需要及早釐清分類的企業 | 疑問較早處理,期末資料較易整理 | 需要固定負責人及版本管理;月結不等於完成年度報稅 |
| 年結交接 | 已有完整日常記帳、集中安排期末覆核的企業 | 交接範圍集中,容易界定完整會計期間 | 全年未處理差異會集中出現,缺漏單據須回頭追查 |
以完成核對為交接觸發點
- 完成當月銀行核對及待確認清單覆核後,再匯出更新報表。不要把尚未完成的資料標示為最終版本。
- 附上變更摘要,說明哪些科目、期間或期末調整與上次不同。若修改影響以前已交接的期間,必須明確指出。
- 由接收人確認採用哪個版本;正式報稅前,再核對完整年度資料。月度交接只是提前整理,不會取代年結及稅務覆核。
**預期結果:**新增交易與更正分錄有明確交接紀錄,報稅負責人不必從多封電郵猜測哪份報表才是最終版本。
常見問題與修正方法
銀行結單與 Xero 餘額不一致
先確認比較的是同一帳戶及同一截止日,再查看 Bank Reconciliation Summary。追查重複匯入、缺少交易及未兌現項目;若是支付平台,另核對結算批次,不要只拿銷售總額與銀行淨入帳比較。
報表匯出後,數字又改變
檢查是否有人新增、刪改或回溯登記交易,也要確認報表日期及篩選條件。由有權限的人員確認鎖帳安排;解除鎖帳後的更正應留下紀錄,並重新交接受影響報表。
沒有權限查看或匯出報表
請機構管理人員檢查你的角色及報表存取權。不要以共用密碼繞過限制;若對方只需覆核,先提供受控報表及文件,再決定是否需要直接存取 Xero。
支付平台收入看似低於實際銷售
支付平台匯入銀行的款項可能已扣除費用、退款或其他結算項目。把銷售、退款、平台費用及結算款分開核對,避免把淨收款當作全部營業額;跨期結算也要保留對照表。
Xero 利潤與稅務計算不一致
先看稅務調整明細,不要為了令兩個數字相同而修改帳目。會計與稅務處理有不同目的;合理差異應能逐項解釋,沒有依據的差異才需要追查。
按你的業務調整交接範圍
電商業務應把平台結算、退款及存貨資料加入資料包;提供專業服務的企業則要注意未收款發票、預收款及費用截止。涉及外幣或股東資金時,分別保留匯兌及往來明細,不要把所有差異塞進雜項支出。
委託 Corpplus 處理會計及稅務申報前,先確認服務是否涵蓋交易整理、期末調整、稅務計算、審計協調及正式提交。**服務提供者能減少交接對象,但你的文件提供及資料確認責任仍然存在。**Xero 存取方式與具體交付範圍,應寫進委託安排。
2026 年建立資料夾時,將原始文件、工作底稿及最終提交版本分開存放。報稅完成後保留最終版本,不要只留下可以隨時被修改的試算表。
FAQ
Xero 可以直接完成香港利得稅報稅嗎?
不要把完成 Xero 記帳視為完成香港利得稅報稅。本指南採用報表及文件交接流程,正式申報仍須按適用渠道處理報稅表、稅務計算及相關附件。
Xero 記帳銜接香港報稅,最先要核對甚麼?
先核對法律實體、會計期間及相關報稅表,再核對銀行與交易文件。若機構或期間錯誤,後續報表即使計算一致,也不能直接作為正確申報的依據。
要從 Xero 匯出哪些報表給會計人員?
基本交接包括損益表、資產負債表、試算表及所需科目交易明細。另附銀行結單、原始單據、資產清單及待確認項目,所有資料須使用一致期間。
Xero 顯示的利潤就是香港應評稅利潤嗎?
不是,Xero 帳面利潤仍須經過適用稅務調整。不可扣除支出、資本性支出、折舊及資本免稅額等項目,須按實際情況另行處理。
香港有限公司使用 Xero 後,還需要審計嗎?
使用 Xero 不會取代香港有限公司的法定審計責任。香港有限公司一般須按《公司條例》編製財務報表及接受審計,法定例外須另行確認。
Corpplus 可以處理哪部分香港會計及報稅工作?
Corpplus 提供會計及稅務申報服務。委託前應確認 Xero 存取方式、交易整理、期末調整、審計協調及正式提交的具體範圍,不能把軟件連接或所有工作一律視為已包含。
香港業務的記帳文件要保存多久?
香港《稅務條例》第 51C 條要求經營業務者保存足以確定應評稅利潤的紀錄,一般須保存不少於 7 年。不要只保存 Xero 報表;原始單據、結單及相關業務紀錄也要妥善保留。
2026 年報稅時,應該匯出哪一年的 Xero 帳目?
按相關報稅表及公司適用會計期間確認,不能單憑提交年份決定。報稅表的課稅年度、財務報表期間及實際提交日期是不同概念,應先由負責人核對。
最後提醒:保留證據,不只是保留總額
香港《稅務條例》第 51C 條的記錄保存要求,重點是紀錄足以確定應評稅利潤,一般保存期不少於 7 年。一張顯示全年收入及費用的報表,不能單獨解釋每筆交易的性質與業務用途。
**在標示「報稅完成」前,同時確認最終資料包與提交紀錄已保存。**再抽查一筆收入、一筆費用及一筆資產交易,確保能由報表追查至原始文件;追不到,就先補齊資料,而不是只保留一個總額。