**香港有限公司不能直接轉為無限公司。**如果你打算改以獨資或合夥方式經營,做法是另行辦理業務登記,再處理原有限公司的業務轉讓、合約、債務及結束程序,而不是修改原有商業登記證便完成轉換。本篇以 2026 年香港創業者的實際需要,說明兩種安排的分別、所需文件及合規次序。
- 有限公司轉為無限公司不能直接辦理;另設獨資或合夥業務不等於原公司變更類別。
- 新業務不會自動承接原有限公司的銀行戶口、合約、牌照或債務。
- 獨資及一般合夥的個人責任較大,不能只比較日常行政工作。
- Corpplus 公司註冊及會計服務適合需要協調新業務登記與舊公司合規的香港創業者。
為甚麼這個分別重要?
你想減少公司行政工作,不代表應先關閉有限公司。有限公司是獨立法律實體;獨資業務則不是與東主分開的法律實體,兩者之間並不存在只改名稱便能接續經營的關係。
真正需要決定的是:**保留原公司的法律身分,還是由另一個經營主體接手業務。**這個選擇直接影響誰簽合約、誰收款、誰承擔欠款,以及舊公司的申報責任何時結束。
Corpplus提供有限公司及無限公司成立、公司秘書、會計及報稅服務。對首次處理業務重組的創業者,先把新舊主體的工作分開,才容易釐清服務範圍,避免將「新登記」誤當成「原公司已結束」。
香港有限公司可以轉為無限公司嗎?
**不能直接轉換。**香港《公司條例》(第 622 章)沒有讓已成立的有限公司重新註冊為無限公司的程序;另行登記獨資或合夥業務,也不會改變原有限公司的法律性質。
截至 2026 年,判斷這個問題應以公司註冊處對公司類別的說明,以及稅務局商業登記署對獨資、合夥業務的登記要求為依據。公司註冊和商業登記是不同制度,取得新的商業登記證,不會令原公司的法律責任消失。
| 安排 | 適合情況 | 主要好處 | 主要限制或風險 |
|---|---|---|---|
| 保留有限公司 | 仍需維持原公司合約及法律身分的業務 | 不必因更換主體而重新安排全部往來關係 | 仍須履行適用的公司、會計及稅務責任 |
| 另設獨資業務 | 由單一東主經營,並接受個人責任的業務 | 沒有有限公司的股東及董事架構 | 東主須對業務債務承擔個人責任 |
| 另設一般合夥業務 | 多名合夥人共同經營,並接受合夥責任的業務 | 可透過合夥協議訂明出資及分工 | 合夥人涉及個人責任,不能只按出資比例理解風險 |
| 新業務接手後結束舊公司 | 確實不再需要原有限公司的業務 | 可把新舊業務的經營安排分開 | 必須處理轉讓、債務、稅務及適用的結束程序 |
表中安排並非可以隨意互換。你應先確認是否需要保留有限公司的責任保障,再比較文件及行政工作,而不是只按哪一種形式較容易登記作決定。
「無限公司」一定指獨資或合夥嗎?
不一定。香港日常商業用語中的「無限公司」,經常指獨資或合夥業務;但《公司條例》下的無限公司,是另一個法律概念,不能與商業登記署登記的獨資、合夥業務混為一談。
因此,向服務商提出「有限公司轉為無限公司」時,應直接說明你的目標是改做獨資、與他人合夥,還是詢問法例下的無限公司。先說清楚經營形式,才能取得正確的文件清單及處理方案。
保留有限公司:先判斷是否真的需要更換主體
保留有限公司,適合仍有客戶合約、租約、融資或其他持續義務的企業。原公司繼續經營,通常不用因主體改變而重新安排所有商業關係,但仍須遵守合約本身的通知及更新要求。
限制是持續合規工作不會因營業額下降而自動取消。公司秘書、周年申報、會計紀錄及適用的核數、報稅責任,須按公司狀況和法例分別處理。
如果你在 2026 年考慮重組,原因只是覺得文件太多,先列出目前每項申報工作的用途。更換服務範圍、整理記帳流程,與改變法律主體是不同決策;後者涉及的合約及責任變動更大。
另設獨資業務:行政安排不同,個人責任也不同
獨資業務適合由一名東主自行經營,並已理解個人責任的創業者。它不是將原有限公司的股東改稱東主,而是由東主以另一種形式開展業務。
主要限制是業務債務與東主的個人責任並不分開。你不能因為新業務規模較小,便假設客戶索償、租約責任或供應商欠款也一定較小。
原有限公司的資產同樣不會自動變成東主的個人資產。存貨、設備、應收款及其他資產如何轉移,應有文件及帳目支持,不能只把收款戶口改成個人戶口便作實。
另設合夥業務:先訂權責,再開始共同經營
一般合夥適合多名人士共同經營,並願意承擔相應合夥責任的情況。合夥協議可列明出資、分工、利潤分配、提款安排及退出機制,讓日常決策有依據。
限制是合夥協議不能簡單地把所有對外責任限制在各人的出資額。合夥人之間如何分擔損失,與債權人依法向誰追討,是不同問題。
如原有限公司有多名股東,也不能直接把股東名單當成新合夥人的名單。誰加入新業務、誰取得原公司資產,以及如何處理沒有參與新業務的股東權益,都應先取得適當同意。
為甚麼處理工作及時間會有差異?
有限公司轉為無限公司沒有單一的轉換程序,因此不能用一個登記步驟概括整項工作。處理範圍主要取決於以下因素:
- **債務狀況:**未清貸款、供應商欠款及其他負債,會影響原公司能否採用撤銷註冊程序。
- **合約安排:**客戶、業主及供應商是否同意更換簽約主體,須按各份合約處理。
- **資產轉移:**存貨、設備、知識產權及應收款,須釐清擁有權及轉讓方式。
- **員工安排:**更換僱主涉及僱傭責任,不能只在出糧紀錄上更換名稱。
- **稅務進度:**未完成帳目、未提交報稅表及未清稅款,須分別跟進。
- **牌照及銀行要求:**新經營主體是否需要重新申請或更新資料,須向相關機構確認。
如你正在評估個人風險,可先閱讀香港無限公司的無限法律責任,再決定是否採用獨資或合夥形式。減少行政工作,不等於減少法律責任。
如果決定改以獨資或合夥經營,應怎樣處理?
以下是工作次序,不是可以取代個別法律或稅務評估的固定程序。2026 年安排業務交接時,應先完成責任及文件盤點,再設定切換日期。
- **確認主體:**列明原有限公司、新業務東主或合夥人,以及各自負責簽署的人士。
- **盤點責任:**整理債務、應收款、資產、合約、員工、牌照及未完成申報。
- **辦理登記:**按新業務形式完成商業登記及所需申請,另行處理銀行要求。
- **安排交接:**取得必要同意,訂明資產、訂單、服務責任及款項的交接方式。
- **結清舊務:**完成原公司的帳目、稅務及其他責任,再選擇適用的結束程序。
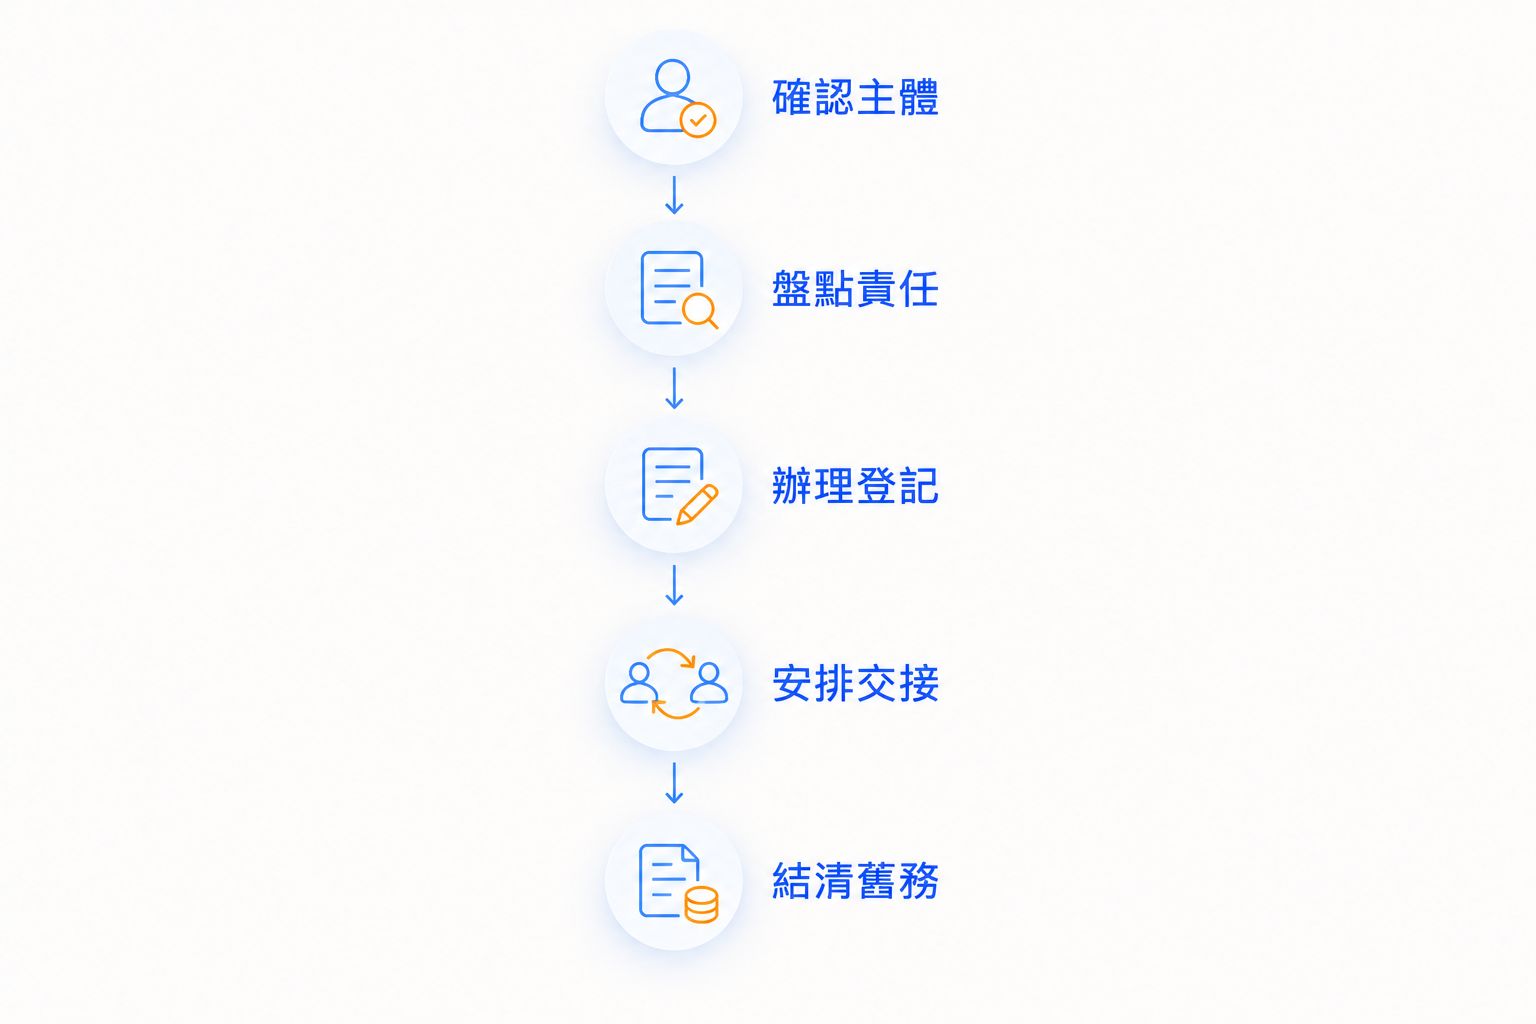
交接日期應寫入相關文件,而不是只在內部口頭約定。例如,交接前已收取的客戶訂金由誰履約、其後退款由誰負責,都應有清楚記錄,並按合約取得所需同意。
涉及整項業務轉讓時,還要評估《業務轉讓(債權人保障)條例》的適用情況。不要假設資產已轉走,原有債權人的權利便隨之消失。
準備哪些文件,才不會遺漏重要責任?
文件應分成原公司、新業務及交接三組,讓每項責任都有對應資料。公司成立證明書與商業登記證的用途不同,不能互相代替。
- **原公司資料:**公司成立及商業登記文件、章程、股東與董事資料,以及最新公司紀錄。
- **財務資料:**銀行紀錄、總帳、應收應付清單、貸款資料、存貨及固定資產清單。
- **交易資料:**租約、客戶及供應商合約、未完成訂單、訂金與退款責任。
- **新業務資料:**東主或合夥人身分資料、業務名稱、地址、性質及開業日期。
- **交接文件:**所需決議、資產或業務轉讓協議、對方同意及通知紀錄。
這份清單用來整理資料,不表示每宗個案都只需要上述文件。銀行、牌照機關及交易對方的要求,仍須按實際安排確認。
原有限公司是否一定要撤銷註冊?
**不一定。**你可以在有需要時保留原有限公司,但必須繼續履行適用責任;如果確定不再使用,才評估撤銷註冊或其他結束程序。
公司註冊處就不營運私人公司撤銷註冊所列的條件,包括全體成員同意、沒有未清償債務,以及在申請前 3 個月沒有營運或經營業務等。符合其中一項,並不代表已符合全部要求;涉及訴訟、不動產或其他限制時,須再核對資格。
撤銷註冊亦涉及稅務局的不反對通知書。仍有債務或未解決事項的公司,不應把撤銷註冊當成避開清盤或清償責任的方法。
在原公司正式解散前,不能單憑已提交申請便停止所有合規工作。你應確認期間仍有哪些周年申報、稅務及紀錄責任需要完成。
新業務開始後,商業登記及報稅怎樣銜接?
新獨資或合夥業務一般須在開業後 1 個月內申請商業登記;原有業務結束時,也須按商業登記署要求辦理相應通知。這些要求不能代替有限公司的結束程序。
截至 2026 年,稅務處理的重點仍是分清收入、開支及資產屬於哪個主體。原有限公司賺取的收入,不應只因款項較遲收取,就全部列作新獨資業務的收入。
《稅務條例》要求業務保留足夠紀錄,一般須保存至少 7 年。即使業務停止,也不能把停止營業當成銷毀帳簿、單據或銀行紀錄的理由。
如有存貨或資產轉讓、未收款項、員工付款或關聯人士交易,應讓會計人員根據交易內容判斷記帳及稅務處理。新業務開業日、交接日與舊公司解散日,不一定是同一天。
甚麼情況適合先安排專業協調?
如果原公司仍有貸款、員工、長期合約或多名股東,先取得法律及會計意見,再安排資產或業務轉讓。公司註冊服務處理的是登記工作,不能代替銀行同意、合約修改或債權人保障評估。
Corpplus 可就其公司註冊、公司秘書及會計報稅服務範圍,協助你釐清新舊主體需要處理的行政工作。涉及合約爭議、個人擔保或業務轉讓法律責任,則應另向香港律師取得意見。
常見問題
香港有限公司可以直接轉為無限公司嗎?
香港有限公司不能直接轉為無限公司。若改以獨資或合夥經營,須另行辦理業務登記,並處理原公司的合約、資產、債務及結束安排。
只更改商業登記證,是否已完成轉換?
更改商業登記資料不會令有限公司變成獨資或合夥業務。公司註冊與商業登記屬不同制度,原公司的法律身分及責任不會因此消失。
新獨資業務可以直接使用原有限公司的銀行戶口嗎?
新獨資業務不應直接把原有限公司銀行戶口當作自己的戶口使用。兩者的經營主體不同,應向銀行確認新申請、資料更新及原戶口處理要求。
原公司的欠款可以轉到新業務後不再處理嗎?
不能藉另設新業務免除原有限公司的欠款。債務轉移須按法律及合約處理,原有個人擔保也不會因新業務成立而自動解除。
申請撤銷有限公司前,要停止營業多久?
申請前 3 個月沒有營運或經營業務,是不營運私人公司申請撤銷註冊的其中一項條件。公司亦須符合全體成員同意、沒有未清償債務及其他法定要求。
改做獨資後,是否不用記帳或報稅?
獨資業務仍須保存業務紀錄並履行適用的稅務責任。一般須保存至少 7 年的足夠業務紀錄,不能把沒有有限公司架構理解為沒有會計要求。
Corpplus 可以協助處理哪些相關工作?
Corpplus 提供有限公司及無限公司成立、公司秘書、會計及報稅服務。涉及業務轉讓合約、債權人責任或爭議的法律問題,應另向香港律師取得意見。
最後提醒:同一個招牌,不代表同一個簽約人
最容易遺漏的不是新商業登記,而是客戶眼中的「同一間公司」,在法律上已變成另一個經營主體。即使沿用相近商號、電話及服務內容,也不能假設舊合約、保養承諾和退款責任已自動轉移。
**在 2026 年安排業務交接,先製作一張新舊主體責任表。**逐項寫清楚誰收款、誰交貨、誰退款、誰追收舊帳,再把切換日期落實到發票、合約及帳目,才是比單純「轉公司類別」更實用的做法。