不要在停止營運後逐封追查稅務信件;先建立「資格核對、稅務整理、申請通知書、提交撤銷申請」的文件流程,才能完成公司撤銷註冊與稅務清關。2026 年辦理香港公司撤銷註冊,應先處理未完成的稅務事項,取得稅務局的不反對通知書,再向公司註冊處申請;停止營運本身不會令公司解散。
- 香港公司撤銷註冊與稅務清關,須先取得稅務局不反對通知書,再提交撤銷申請。
- Corpplus 適合需要協調公司秘書、會計及報稅工作的香港中小企。
- 公司須從未營業,或在申請前已停止營業至少三個月,並符合其他法定條件。
- 不反對通知書不是解散證明;公司解散前仍須處理適用的申報及法定責任。
為甚麼必須先清稅,再撤銷註冊?
公司撤銷註冊涉及兩個不同機關。稅務局處理不反對通知書,公司註冊處處理撤銷註冊及解散;前者不會代替後者完成程序。
稅務清關不是繳清一張稅單,而是完成撤銷註冊所需的稅務核對。 未提交的報稅表、尚未處理的查詢、未清繳的稅款及相關責任,都要逐項處理。公司沒有收入,也不代表可以忽略已發出的報稅表。
2026 年安排結業時,應把會計紀錄、政府信件及公司秘書文件放進同一個工作清單。Corpplus 提供公司秘書、會計及報稅服務,適合需要協調這些工作的香港中小企;涉及訴訟、未清償債務或不符合撤銷條件的公司,則不能單靠文件整理完成撤銷。
本文依香港《公司條例》第 622 章的撤銷註冊制度,以及稅務局 IR1263 和公司註冊處 NDR1 的用途,說明辦理次序。提交時應使用主管機關的現行表格及指示,不能沿用未經核對的舊版本。
開始前:先準備這三類資料
- 公司及授權資料: 公司名稱、公司編號、商業登記資料、董事及成員資料,以及全體成員同意撤銷註冊的紀錄。申請人須具備適當身分或授權。
- 會計及稅務資料: 最後營業日期、銀行紀錄、帳簿、報稅表、評稅通知、付款證明,以及仍在處理的稅務局查詢。由公司秘書與負責帳目的人员確認同一份資料,避免各自使用不同日期。
- 容易漏掉的關卡: 撤銷註冊不適用於仍有未清償負債的公司。股東借款、董事墊款、未付供應商款項及租約結算,都應先核對;不能因為沒有銀行貸款,就直接填寫沒有負債。
不要急於取消收件安排。政府在處理申請期間仍會寄出文件,漏收補件通知會令流程停在未完成狀態。
先分清:停業、不活動與撤銷註冊
| 狀態 | 最適合的情況 | 作用或好處 | 限制及下一步 |
|---|---|---|---|
| 停止營運 | 已結束交易,正在整理結業事項的公司 | 確定最後營業日期,開始整理帳目及債務 | 公司仍然存在;停止營運不等於獲豁免所有申報 |
| 不活動公司 | 暫停運作,但打算保留公司法人的公司 | 符合法定程序及條件時,部分公司法責任有相應安排 | 不是口頭宣稱沒有生意;不活動身分亦不等於稅務清關 |
| 撤銷註冊 | 不再需要公司,且符合撤銷条件的私人公司或擔保有限公司 | 完成法定程序後,公司解散 | 須先處理負債、稅務及其他資格問題,不能即時完成 |
確定不再使用公司,而且符合撤銷條件,才進入撤銷註冊流程。 如果只是暫停接單,不應把撤銷註冊當作普通的年度行政安排;如果已經資不抵債,也不能把撤銷註冊當作逃避債務的方法。
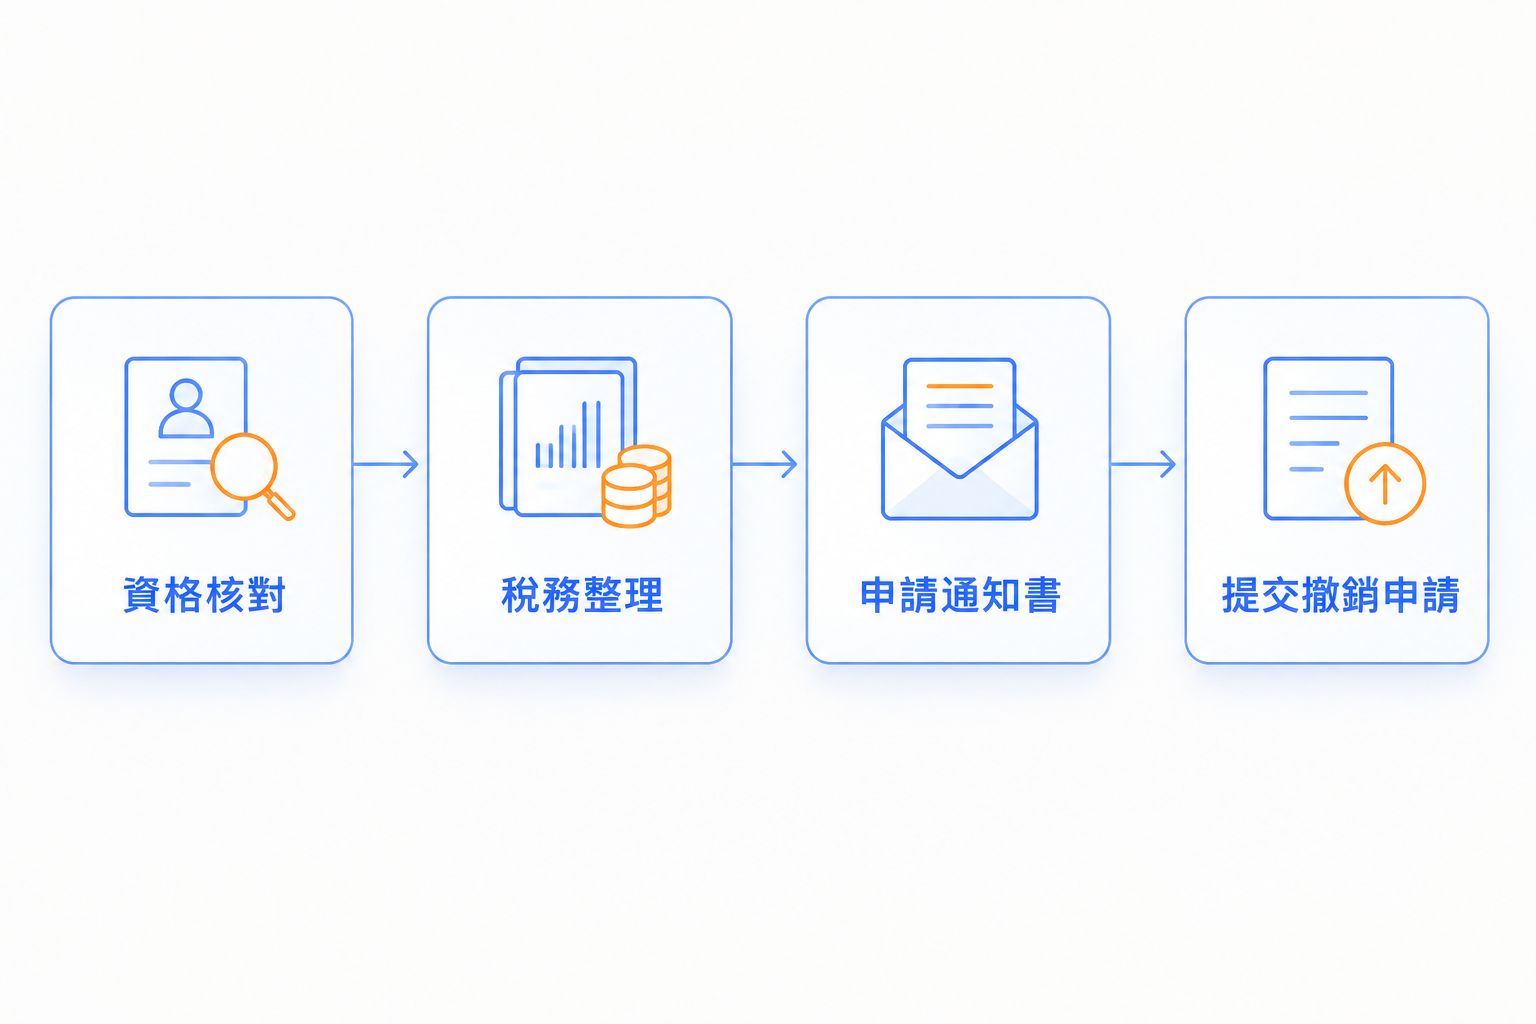
資格核對
這個階段的目標,是確認公司能否使用撤銷註冊程序,而不是先填表再等待政府指出問題。
- 確認公司類型。 核對公司是否屬可申請撤銷註冊的私人公司或擔保有限公司,並檢查是否涉及法例列明的排除情況。不要假設所有香港公司都適用同一程序。
- 確認成員同意。 取得全體成員同意撤銷註冊的紀錄。不要只保存董事決定,卻沒有核對成員的同意。
- 確認營業狀況。 公司須從未開始營業或運作,或在申請前已停止營業或運作至少 3 個月。保存合約終止、最後交易及其他相關紀錄,用來支持填報日期。
- 核對負債、法律程序及物業。 公司不得有未清償負債,也不得涉及法律程序;另須核對公司及適用的附屬公司是否持有香港不動產,不能只檢查銀行結餘。
- 建立例外事項清單。 每項未完成事項寫明負責人、證明文件及處理狀態。遇到未結訴訟、未清債務或物業問題,先取得適當專業意見,不要繼續提交不符合事實的聲明。
完成標準: 公司類型、成員同意、停止營業日期及各項撤銷條件都有文件支持。任何一項尚未確認,都不是可以直接提交的狀態。
稅務整理
稅務整理要以稅務局已發出的文件及公司的實際交易為基礎。自行寫下「沒有盈利」不會取代正式報稅及核對。
- 整理最後一期帳目。 核對收入、支出、應收款、應付款、存貨、資產處置及銀行交易。把最後營業日期與帳目截止日期的關係寫清楚,避免不同文件互相矛盾。
- 逐份核對報稅表。 列出已收到、已提交及尚未完成的利得稅報稅表。按照公司適用的要求備妥帳目、稅務計算及所需文件;不要把沒有收入當作毋須回覆的理由。
- 核對其他稅務責任。 如公司曾僱用員工,檢查相關僱主申報;另核對稅款、商業登記費及徵費等事項。不要只檢查利得稅,而漏掉其他未完成責任。
- 完成查詢及爭議事項。 回覆稅務局尚未完成的查詢,並处理仍在進行的評稅異議或其他稅務事項。保存回覆副本、提交證明及政府回信。
- 對照付款紀錄。 把付款證明與對應通知書配對,核對付款參考資料。銀行顯示已扣款,不等於所有稅務事項都已完成。
完成標準: 帳目、申報、查詢及付款均有可追查紀錄,沒有把未處理事項隱藏在「已停業」之下。
Corpplus 的會計及報稅服務適合需要整理上述資料的香港中小企;服務協調不能代替董事確認交易事實,也不能代替政府作出審批。
申請通知書
完成資格及稅務整理後,才向稅務局申請 不反對撤銷公司註冊通知書。這是撤銷註冊的前置文件,不是公司已解散的證明。
- 使用 IR1263。 按稅務局現行版本的 IR1263 申請不反對通知書。核對公司名稱、公司編號、商業登記資料及申請人資料,使用政府紀錄中的資料,而非日常使用的商號簡稱。
- 核對簽署及授權。 依表格指示安排適當人士簽署。如由代表處理,備妥所需授權,不要只留下沒有權限的聯絡人。
- 按現行方式提交。 依稅務局公布的渠道及要求提交,並保留申請副本與提交證明。申請日期、政府確認日期及通知書發出日期應分開記錄。
- 處理補件。 收到查詢後,逐項對應政府要求回覆。若補件涉及未交報稅表或未清款項,先完成該事項,再提供相應證明。
- 核對通知書。 收到通知書後,檢查公司資料及發出日期,立即建立下一階段期限提醒,不要把文件放進檔案後才安排公司註冊處申請。
完成標準: 已取得稅務局正式發出的不反對通知書,並確認資料正確。申請收據、付款證明或一般回覆信,不能代替這份通知書。
提交撤銷申請
2026 年辦理撤銷註冊時,兩個重要的三個月期限不能混淆:停止營業的資格期間,以及取得不反對通知書後的提交期限。
- 使用 NDR1。 填寫公司註冊處的 NDR1,即私人公司或擔保有限公司撤銷註冊申請書。再次核對公司名稱、編號、申請人及各項聲明。
- 附上不反對通知書。 按公司註冊處要求提交該通知書及其他所需資料。申請須在通知書發出日期起計 3 個月內 提交,不能把稅務局收件日期當作起算點。
- 保留提交證明。 保存完整申請及收件紀錄。公司註冊處要求修正或補件時,依通知處理,不要以第一次送出文件作為已獲批准的證明。
- 追蹤憲報公告。 公司註冊處按法定程序刊登擬撤銷註冊公告;公告後設有 3 個月 的反對期。反對期結束不等於你可以自行宣布公司已解散,仍須確認其後程序。
- 確認最終解散。 核對最終憲報公告及公司紀錄,保存解散資料。完成前仍須處理適用的周年申報、商業登記、收件及其他法定責任,除非已有適用豁免或主管機關另有指示。
完成標準: 有正式解散紀錄,而不是只有 NDR1 收據或第一份憲報公告。政府處理、補件及反對程序會影響整體時間,不能承諾固定完成日期。
整個流程有四個關卡。每完成一個關卡,就保存對應證明;缺少前一階段文件時,不應直接跳到下一階段。
另一種情況:不活動公司,或申請後再收到稅務信件
不活動公司不應直接跳過稅務整理。2026 年準備撤銷一間長期沒有交易的公司,仍須核對過往申報、政府查詢及負債;你可以先參考不活動公司撤銷註冊指南,再檢查自身公司的紀錄。
如果已申請不反對通知書,卻收到新的稅務局文件,應按以下次序處理:
- 確認文件日期、所涉課稅年度、回覆期限及要求,避免把舊信副本當作新要求。
- 核對該事项是否已處理;如已提交,提供提交證明,不要只回覆「公司正在撤銷」。
- 如屬未完成事項,安排帳目、申報或付款,並核實對現有申請的影響。
- 更新工作清單,通知處理 NDR1 的負責人;若公司狀況改變,不應繼續依據過時資料作出聲明。
等候撤銷期間收到的政府文件,仍須按內容處理。 不反對通知書不是所有稅务及公司責任的全面豁免。
常見卡關:問題與修正方法
沒有收入,仍收到利得稅報稅表
按報稅表及公司適用要求處理申報,並以帳目及交易紀錄支持填報內容。沒有收入與沒有申報責任是兩件事;不要讓報稅表停留在未回覆狀態。
帳上仍有股東借款或董事墊款
先確認款項性質、金額及實際結算方式,保存相關決定及證明。不能只把帳目數字刪除,就聲稱公司沒有負債;涉及豁免、抵銷或資產分配時,應先處理法律及稅務後果。
不反對通知書已超過提交期限
不要直接把過期通知書附在 NDR1 後提交。向稅務局核實重新申請安排,並重新確認公司稅務及撤銷資格;原有文件不能證明之後一直沒有新事項。
第一份憲報公告後便停止處理公司文件
恢復追蹤公司紀錄、政府信件及適用申報。第一份公告只是法定程序的一部分,須確認最終解散公告,才可把公司狀態更新為已解散。
股東、董事或會計使用不同的停業日期
回到合約、交易、帳簿及銀行紀錄核對事實,統一有證據支持的日期。不要為了滿足三個月條件倒填日期,也不要把最後收款日機械地當作最後營業日。
按公司情況調整工作清單
沒有員工、沒有存貨的服務公司,與曾有僱員、租約及資產的公司,需要整理的文件不同。按實際交易加減清單,不要按公司規模猜測責任。
- 曾有僱員: 核對最後薪酬、離職事項及適用僱主申報,確認沒有把員工相關責任留在帳外。
- 仍有應收款或退款: 在解散前處理款項及銀行安排,避免公司解散後才發現仍有資產需要收取。
- 有租約、訂閱或長期合約: 核對終止條款、最後結算及按金處理,不要只取消付款指示。
- 由不同服務人員處理: 指定一名文件協調人,讓會計、公司秘書及董事使用同一份事項清單;每次狀態更新都附上證明。
如由 Corpplus 處理公司秘書、會計或報稅事項,應先確認服務範圍、你需要提供的文件,以及各方負責的提交工作。不要假設委託其中一項服務,就已包括整個撤銷程序。
FAQ
香港公司撤銷註冊一定要先做稅務清關嗎?
申請撤銷註冊須先取得稅務局的不反對撤銷公司註冊通知書,再向公司註冊處提交申請。稅務清關在這個流程中,是處理未完成稅務事項及取得通知書,不是單純繳清一張稅單。
公司從未做生意,可以直接撤銷註冊嗎?
不能只憑從未營業就直接完成撤銷註冊。公司仍須符合其他法定條件,核對已發出的報稅表及稅務事項,並先取得稅務局不反對通知書。
停業多久才能申請撤銷註冊?
公司須從未開始營業或運作,或在申請前已停止營業或運作至少三個月。停止營業只是其中一項條件,另須核對成員同意、負債、法律程序及香港不動產等事項。
IR1263 與 NDR1 有甚麼分別?
IR1263 用於向稅務局申請不反對通知書,NDR1 用於向公司註冊處申請撤銷註冊。兩份表格屬不同階段,不能互相代替。
取得不反對通知書後,多久內要提交 NDR1?
撤銷註冊申請須在不反對通知書發出日期起計三個月內提交。應記錄通知書發出日期,並按公司註冊處的現行要求提交所需文件。
2026 年公司撤銷註冊要多久才完成?
公司撤銷註冊沒有適用於所有公司的固定完成時間。流程包括稅務事項處理、不反對通知書申請、公司註冊處審核及首份憲報公告後的三個月反對期,補件或反對會影響進度。
已經申請撤銷註冊,還要處理周年申報及稅務信件嗎?
公司正式解散前,仍須處理適用的申報、稅務信件及法定責任。除非有適用豁免或主管機關另有指示,不能只因已提交撤銷申請就停止處理。
不活動公司可以省略報稅及不反對通知書嗎?
不活動身分不會自動免除撤銷註冊所需的不反對通知書。是否須提交某份報稅表或其他文件,要按稅務局要求及公司的實際情況核對,不能把不活動身分當作全面豁免。
最後一項:解散前,不要留下未處理的資產
公司解散後仍遺留的財產,可能按《公司條例》作為無主財物歸屬政府。 因此,不能只查清負債,卻忽略銀行餘額、應收款、按金及退款;資產處理也須符合適用法律及稅務要求。
在確認最終解散前,再核對一次資產、負債、政府信件及文件保存安排。指定保管人保存帳簿、申報副本、付款證明及解散紀錄,並按適用法定年期保存;公司結束,不代表紀錄可以立即銷毀。